
Desenquadramento do MEI: as três formas de sair e a conta de cada uma
Faturar mais do que o esperado deveria ser boa notícia. No MEI, ela vem com uma conta anexada, e o tamanho dessa conta depende de uma coisa que quase ninguém sabe na hora certa: se o estouro ficou abaixo ou acima de 20% do teto.
A diferença entre os dois cenários é brutal. Num deles você paga imposto sobre a sobra e vira empresa em janeiro, com calma. No outro, o ano inteiro é recalculado como se você nunca tivesse sido MEI, e a diferença chega com multa e juros mês a mês. Vamos ver as duas contas com números, e depois o caminho para sair sem sustos.
Existem três portas de saída, não uma
Por opção sua. Você simplesmente decide deixar de ser MEI, mesmo sem ter estourado nada. Acontece com quem vai abrir sociedade, com quem precisa de mais de um funcionário e com quem vai exercer atividade que não cabe na lista do MEI. A comunicação feita em janeiro vale a partir de 1º de janeiro daquele ano; feita nos outros meses, vale a partir de 1º de janeiro do ano seguinte.
Por impedimento. Você entrou em situação que a lei não permite: virou sócio ou administrador de outra empresa, abriu uma filial, contratou mais de um empregado ou passou a exercer atividade fora da lista. Aqui a comunicação é obrigatória e o efeito é imediato, a partir do mês seguinte ao fato.
Por excesso de receita. É o caso mais comum, e o que tem a conta. É dele que trata o resto deste texto.
A régua dos 20%, com números
O teto do MEI em 2026 é de R$ 81 mil por ano, R$ 6.750 por mês na média. Vinte por cento acima disso dá R$ 97.200, e é essa a linha que separa os dois mundos.
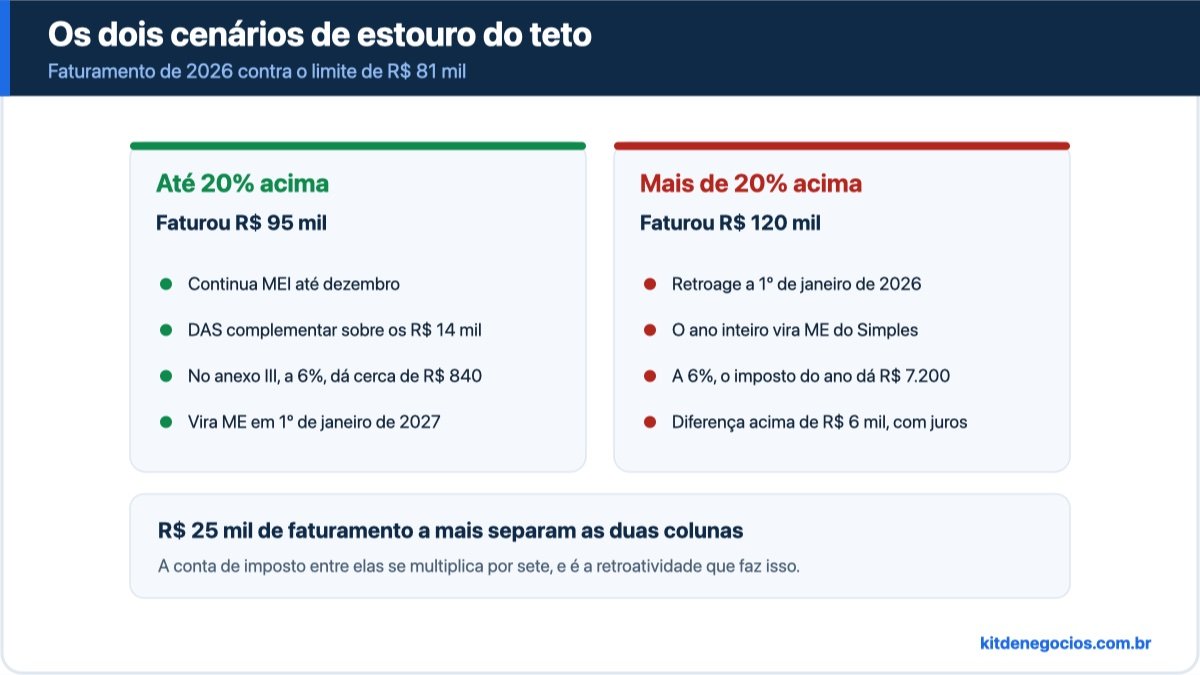
Cenário A: estouro de até 20%. Digamos que você preste serviço e feche 2026 com R$ 95 mil faturados. Você passou R$ 14 mil do teto, o que dá 17,3%, dentro da faixa.
O que acontece: você continua MEI até dezembro, pagando o DAS normal de R$ 86,05 por mês. Na declaração anual, a DASN-SIMEI entregue até 31 de maio de 2027, você informa o faturamento real e o sistema gera um DAS complementar sobre o excesso, tributado pelas regras do Simples no anexo da sua atividade. No anexo III, que é o da maior parte dos serviços, a alíquota da primeira faixa é de 6%, o que coloca a conta em torno de R$ 840. E o desenquadramento passa a valer em 1º de janeiro de 2027.
Resumo: você pagou o imposto da sobra, virou ME no ano seguinte e teve o ano inteiro para se organizar. É o cenário administrável.
Cenário B: estouro acima de 20%. Agora o mesmo negócio fecha 2026 com R$ 120 mil.
O que acontece: o desenquadramento retroage a 1º de janeiro de 2026. Na prática, você nunca foi MEI naquele ano. Todo o faturamento é recalculado como ME do Simples Nacional, mês a mês. A 6% no anexo III, os R$ 120 mil geram cerca de R$ 7.200 de imposto no ano, contra os R$ 1.032,60 que você recolheu de DAS. A diferença passa de R$ 6 mil, e como cada mês venceu no seu prazo original, ela vem com multa e juros por atraso.
Não para aí. Como você virou ME retroativamente, as obrigações de ME também retroagem: contabilidade do período, declarações que o MEI não entrega e a apuração mês a mês. É por isso que essa faixa custa muito mais do que a diferença de faturamento sugere.
O ano de abertura tem teto menor
Uma pegadinha que pega muito MEI novo: no ano em que você abre o CNPJ, o limite é proporcional aos meses de atividade, contados a partir do mês da abertura. São R$ 6.750 por mês.
Quem abriu em outubro tem três meses, ou seja, teto de R$ 20.250 para aquele ano. Faturar R$ 30 mil em três meses de operação é excelente notícia comercial e estouro de 48% do limite proporcional, com todas as consequências do cenário B. É a situação clássica de quem formaliza o MEI depois que o negócio já estava rodando informalmente.
Como comunicar, e quando
O desenquadramento por excesso de receita é comunicado no portal do Simples Nacional, no serviço de desenquadramento do Simei, com o mesmo acesso que você usa para o DAS. Não se faz no Portal do Empreendedor, e não acontece sozinho.
O prazo depende do tamanho do estouro. Passou de até 20%: a comunicação vai até o último dia útil de janeiro do ano seguinte. Passou de mais de 20%: até o último dia útil do mês seguinte ao mês em que o excesso ocorreu.
Vale dizer o óbvio que muita gente aposta contra: não comunicar não esconde nada. A Receita cruza a sua DASN com nota fiscal eletrônica, movimentação de cartão e informações declaradas por instituições de pagamento. Com a NFS-e Nacional, cada nota de serviço que você emite entra no repositório nacional identificada pelo seu CNPJ. O desenquadramento de ofício existe, e ele chega depois, mais caro.
O que muda no dia seguinte
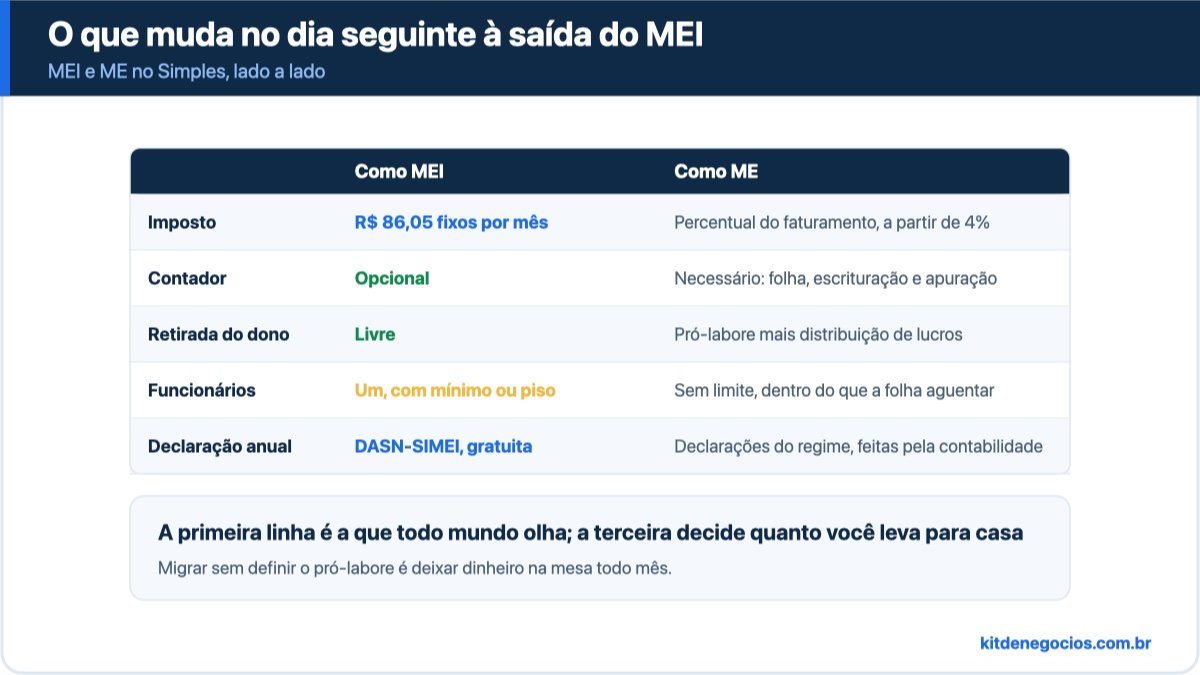
Sair do MEI não é só trocar de sigla. Quatro coisas mudam de vez.
O imposto deixa de ser fixo. Em vez de R$ 86,05 por mês, você passa a pagar um percentual do que faturar, pelo anexo da sua atividade. Comércio começa em 4%, indústria em 4,5%, boa parte dos serviços em 6%, e serviços intelectuais podem começar em 15,5% no anexo V, salvo se o fator R levar para o anexo III. A tabela do Simples Nacional tem as faixas de todos os anexos.
Contador deixa de ser opcional. ME tem escrituração, folha, declarações e apuração mensal. Esse é o custo fixo novo que mais assusta, e ele costuma ficar entre algumas centenas de reais por mês, variando com a região e a complexidade.
A sua retirada vira pró-labore. No MEI, o dono simplesmente tira o dinheiro. Como ME, existe a separação entre pró-labore, que é remuneração do trabalho e paga INSS e IR, e distribuição de lucros, que em regra é isenta. Definir bem essa divisão vale dinheiro todo mês, e o post como definir o pró-labore mostra a conta completa.
O limite de funcionários some. ME pode contratar quantos quiser, dentro do que a folha aguentar. Só que o custo por funcionário também muda de patamar: no Simples dos anexos I, II, III e V, a contribuição patronal está dentro do DAS e sobre a folha sobra o FGTS. A calculadora de custo de funcionário mostra o valor cheio por regime.
Quando vale sair antes de ser obrigado
Existe um caso em que o desenquadramento por opção é a decisão financeira certa, mesmo sem estourar nada: quando o teto está segurando o negócio.
Se você recusa trabalho em novembro para não passar do limite, se divide nota com o cônjuge para caber ou se está deixando de contratar a segunda pessoa que o negócio já precisa, o MEI virou uma camisa apertada. Nesses casos, o imposto maior compra crescimento, e a conta costuma fechar. O comparador de regime tributário mostra lado a lado quanto você pagaria como MEI, como ME no Simples e no Lucro Presumido com os seus próprios números, e o painel de limites de faturamento mostra onde cada porte termina.
E o novo teto de R$ 140 mil?
É a pergunta de toda conversa sobre MEI em 2026, e a resposta honesta é: ainda não existe. O PLP 186/2026, enviado ao Congresso em junho de 2026, propõe elevar o teto para R$ 110 mil em 2027 e R$ 140 mil em 2028, além de permitir dois empregados. Ele está em tramitação, com a discussão travada em pontos que vão além do MEI.
Portanto: se você vai estourar o teto este ano, planeje com o teto de R$ 81 mil, que é o que está em vigor. Se o novo limite for aprovado, ele vira uma boa surpresa. Planejar ao contrário, contando com texto ainda em negociação, é como se descobre em maio que a conta era outra.
Perguntas rápidas
Estourei o teto. Perco o CNPJ?
Não. O CNPJ continua o mesmo, com o mesmo número. O que muda é o enquadramento: você deixa de ser MEI e passa a ser ME no Simples Nacional, com outra forma de calcular o imposto.
Quanto custa o DAS complementar?
Ele incide só sobre o valor que passou do teto, pelas regras do Simples no anexo da sua atividade. Num estouro de R$ 14 mil em atividade do anexo III, a 6%, a conta fica em torno de R$ 840, e o valor exato sai na própria DASN-SIMEI.
Posso voltar a ser MEI depois?
Pode, se voltar a cumprir os requisitos: faturamento dentro do teto, atividade permitida, no máximo um empregado e nenhuma participação em outra empresa. A reopção é feita em janeiro, no portal do Simples Nacional.
Faturei acima do teto mas foi um contrato único. Muda alguma coisa?
Não. A regra olha o faturamento total do ano-calendário, não a recorrência. Um único contrato grande em dezembro pode desenquadrar o ano inteiro, e é justamente por isso que vale acompanhar o acumulado antes de fechar negócio grande no fim do ano.
Preciso avisar a prefeitura também?
Em geral sim, porque o CCMEI deixa de existir e o alvará precisa ser atualizado para a nova condição. O procedimento varia por município, e vale confirmar na secretaria de finanças da sua cidade.
O hábito que evita o cenário B
Tudo o que separa o cenário administrável do cenário caro é uma soma feita a tempo. Anote o faturamento mês a mês, some o acumulado e compare com a média de R$ 6.750. Se em agosto você já estiver em R$ 60 mil, a conversa sobre desenquadramento é agora, com o contador, e não em maio do ano seguinte com a DASN aberta na tela.
A calculadora do DAS MEI projeta o fechamento do ano a partir do que você já faturou, o que transforma esse acompanhamento em trinta segundos por mês. 💙
🧰 Ferramentas citadas neste post
Ver todas as ferramentas →📖 Do blog do Kit de Negócios
Ver todos os posts →
🚀 Para o seu negócio crescer


Links de afiliado: se você comprar por eles, o Kit de Negócios recebe uma comissão pequena, sem custo nenhum para você. É o que paga o site. 💙