
DAS do MEI atrasado: quanto cresce, o que você perde e como regularizar
O DAS do MEI é o boleto mais fácil de deixar para depois que existe. São R$ 86,05, vence dia 20, ninguém liga cobrando e nada acontece no dia 21. Foi assim que virou o problema mais comum do MEI brasileiro: não é gente que não quer pagar, é gente que adiou onze vezes.
Aqui está a conta exata do que acontece quando isso se acumula, o que você perde além do dinheiro (essa parte é a que mais custa caro) e os três caminhos de regularização, com o critério para escolher entre eles.
Quanto o boleto cresce, na prática
São três acréscimos, e eles se comportam de formas diferentes.
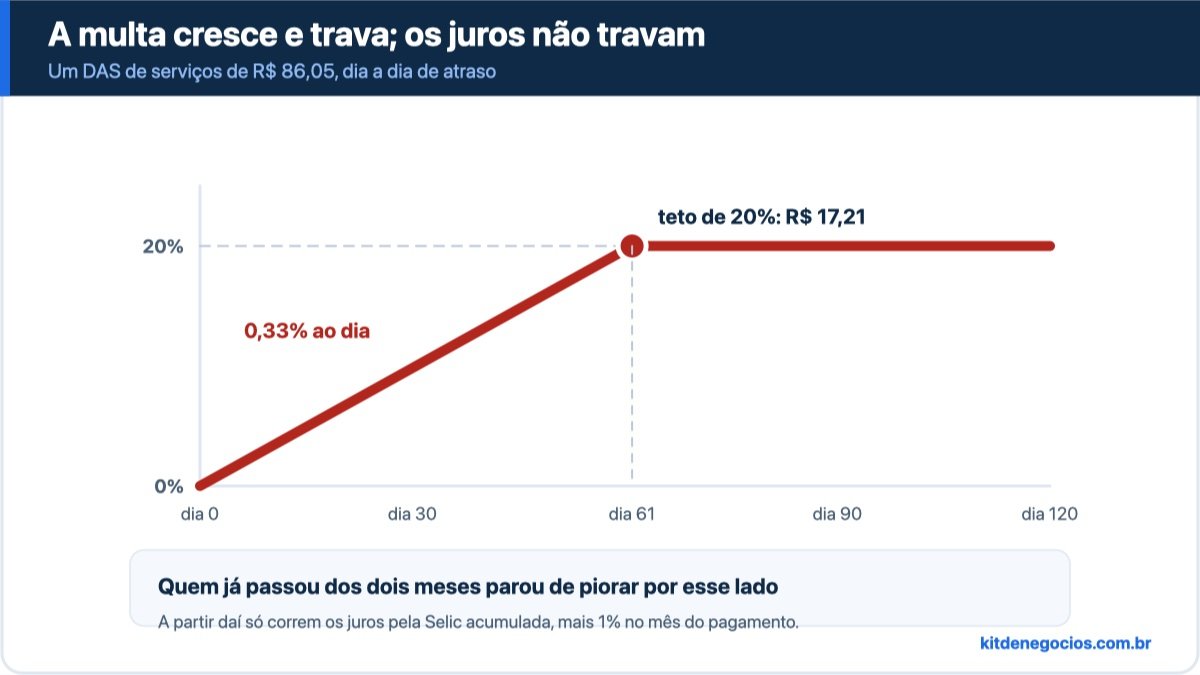
Multa de mora: 0,33% ao dia, limitada a 20%. Ela cresce todo dia e trava quando chega ao teto, o que acontece por volta do 61º dia de atraso. Um DAS de serviços de R$ 86,05 ganha, no máximo, R$ 17,21 de multa. Depois disso a multa não sobe mais, aconteça o que acontecer.
Juros pela Selic acumulada, mais 1% no mês do pagamento. Esses continuam correndo para sempre. São eles que fazem a diferença crescer nos atrasos longos, e é por isso que dois anos de atraso custam bem mais que o dobro de um ano.
Juntando: um único DAS de R$ 86,05 com mais de dois meses de atraso chega a R$ 103,26 só com a multa no teto, antes dos juros. Doze boletos nessa situação transformam R$ 1.032,60 em pelo menos R$ 1.239,12, mais a Selic do período.
É dinheiro, mas vamos combinar: não é o fim do mundo. O motivo real para não deixar acumular é outro, e é o próximo tópico.
O que você perde e não volta com o pagamento
Cobertura previdenciária. Essa é a mais séria. O INSS do MEI está dentro do DAS, e mês não pago é mês sem contribuição. Acumulando meses em aberto, você perde a qualidade de segurado, e com ela o auxílio por incapacidade e o salário-maternidade. O detalhe cruel: quem descobre isso normalmente descobre no pior momento possível, que é quando precisa do benefício.
Pagar depois recupera a contagem para aposentadoria, mas não ressuscita um benefício negado no período em que você estava descoberto.
Regularidade do CNPJ. Doze meses de DAS em aberto levam o CNPJ à inaptidão, e CNPJ inapto trava emissão de nota, participação em licitação, crédito com garantia da empresa e cadastro em marketplace. Aí o custo deixa de ser fiscal e vira comercial.
Permanência no Simei. O acúmulo de débitos é causa de exclusão do regime na apuração anual. Excluído, você deixa de pagar R$ 86,05 fixos e passa a pagar percentual sobre o faturamento, como ME.
Crédito no seu CPF. Débito não pago acaba inscrito em dívida ativa, e a dívida ativa do MEI é cobrada da pessoa física do titular. Ela aparece em consulta e trava financiamento.
Os três caminhos de regularização
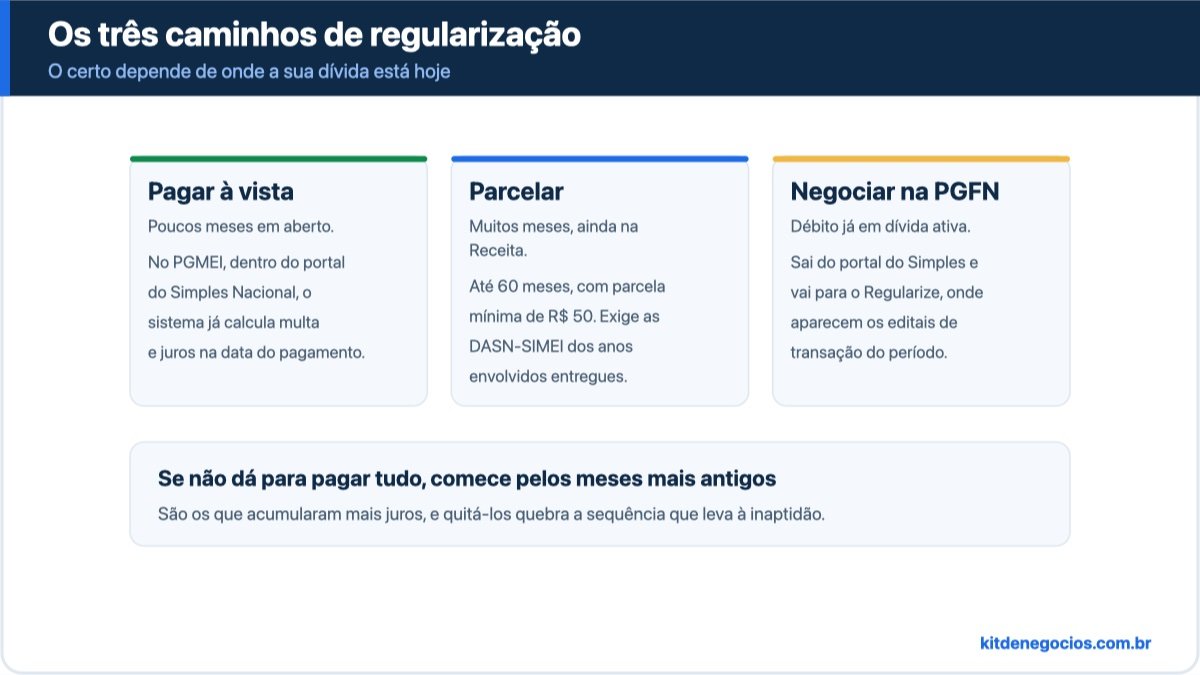
1. Pagar à vista, no PGMEI. É o caminho de quem tem poucos meses em aberto. No portal do Simples Nacional, no PGMEI, você gera a guia de cada mês com multa e juros já calculados pelo sistema, na data em que for pagar. Não precisa fazer conta nenhuma, e não precisa de intermediário.
2. Parcelar no Simples Nacional. Para dívidas ainda não inscritas em dívida ativa, o parcelamento sai em até 60 meses, com parcela mínima de R$ 50. Tem um pré-requisito que derruba muita gente na hora: as DASN-SIMEI dos anos envolvidos precisam estar entregues. Sem declaração, não há parcelamento, e é comum quem atrasou o DAS ter atrasado a declaração junto.
3. Negociar no Regularize, da PGFN. Quando o débito já foi inscrito em dívida ativa, ele sai do portal do Simples e vai para a Procuradoria. A negociação passa a ser feita no portal Regularize, e é lá que aparecem os editais de transação, com condições que variam ao longo do ano.
Como saber onde a sua dívida está? Consultando as pendências no portal do Simples Nacional e no e-CAC. Elas mostram o que ainda está na Receita e o que já migrou.
Se não dá para pagar tudo, pague na ordem certa
Essa é a parte prática que quase nenhum texto sobre o assunto traz, e ela vale dinheiro para quem está apertado.
Se você só consegue quitar parte dos meses, comece pelos mais antigos. Dois motivos. Primeiro: são os que acumularam mais juros, então cada real ali rende mais. Segundo: doze meses consecutivos em aberto é o gatilho da inaptidão do CNPJ, e quitar os antigos quebra essa sequência.
Existe uma exceção. Se o que você precisa agora é recuperar a qualidade de segurado para se proteger, o que conta são as contribuições mais recentes. Nesse caso, converse com o INSS ou com quem entende de previdenciário antes de decidir a ordem, porque a lógica muda.
O erro que custa mais que a multa
Existe uma indústria de sites que cobra para emitir a guia do DAS, para “regularizar seu MEI” e para consultar pendência. Todos oferecem, por R$ 30 a R$ 100, exatamente o que o portal do Simples Nacional e o aplicativo MEI fazem de graça.
Pior que a taxa: alguns pedem dados de acesso, e conta gov.br entregue a terceiro é problema muito maior do que um DAS atrasado. Emissão de guia, parcelamento, declaração e consulta são todos gratuitos nos canais oficiais.
Como não voltar para cá
Duas coisas resolvem quase todos os casos de reincidência.
Débito automático. O DAS pode ser debitado direto na conta pelo próprio portal do Simples Nacional. Boleto que não depende de lembrar não atrasa, e o valor é sempre o mesmo dentro do ano.
Separar o dinheiro da empresa. Quase todo atraso de DAS não é falta de R$ 86,05: é caixa misturado. Quem recebe tudo na conta pessoal chega no dia 20 sem saber se aquele dinheiro já tinha dono. Uma conta PJ, que a maioria dos bancos digitais oferece sem tarifa para MEI, resolve o problema pela raiz.
Vale também deixar as datas visíveis: o calendário de obrigações do MEI tem o vencimento mensal e a DASN de 31 de maio, que é a outra que costuma escapar.
Perguntas rápidas
Quanto é a multa por atrasar o DAS?
0,33% ao dia sobre o valor do boleto, limitada a 20%, teto atingido por volta do 61º dia de atraso. Sobre um DAS de R$ 86,05, a multa máxima é de R$ 17,21. Além dela correm juros pela Selic acumulada mais 1% no mês do pagamento.
Perco a aposentadoria se atrasar?
O tempo de contribuição do mês não pago só conta depois que você paga. O risco imediato é outro: perder a qualidade de segurado e ficar sem auxílio por incapacidade e salário-maternidade enquanto estiver em atraso, e isso o pagamento posterior não recupera para o período descoberto.
Posso parcelar o DAS atrasado?
Pode, em até 60 meses, com parcela mínima de R$ 50, pelo portal do Simples Nacional. O pré-requisito é ter entregado as DASN-SIMEI dos anos envolvidos. Se a dívida já estiver inscrita em dívida ativa, a negociação passa a ser no portal Regularize da PGFN.
Meu MEI foi cancelado por falta de pagamento. Perdi tudo?
Não necessariamente. Existem períodos específicos de reativação e, na pior hipótese, é possível abrir um novo MEI cumprindo os requisitos. Os débitos anteriores, porém, continuam existindo no CPF, então regularizar não é opcional para quem quer voltar a operar formalmente.
Preciso pagar o DAS em mês que não faturei nada?
Precisa. O DAS é fixo e não é proporcional ao faturamento: ele é a sua contribuição previdenciária mais o imposto da atividade. Se o negócio parou de vez, o caminho que interrompe a cobrança é dar baixa no CNPJ, não deixar de pagar.
Uma conta que costuma mudar a decisão
Se o motivo do atraso é que o negócio não está fechando a conta, o problema não é o boleto: é o preço ou o volume. Vale calcular quanto você precisa vender por mês para empatar, incluindo a sua própria retirada, na calculadora de ponto de equilíbrio. E se o faturamento estiver bom mas o dinheiro nunca aparecer no dia 20, o desenho do problema costuma ser prazo de recebimento, o que a calculadora de capital de giro dimensiona.
Regularizar um DAS atrasado leva minutos. Descobrir por que ele atrasou leva um pouco mais, e é o que evita a próxima vez. 💙
🧰 Ferramentas citadas neste post
Ver todas as ferramentas →📖 Do blog do Kit de Negócios
Ver todos os posts →
🚀 Para o seu negócio crescer


Links de afiliado: se você comprar por eles, o Kit de Negócios recebe uma comissão pequena, sem custo nenhum para você. É o que paga o site. 💙