
Pró-labore: como definir o valor e pagar menos imposto, dentro da lei
Quem tem CNPJ e sócio já ouviu a receita de bolo do contador: “põe o pró-labore no mínimo e tira o resto como lucro”. Na maioria dos casos ela funciona e é perfeitamente legal. O problema é que ela é meia resposta, e a metade que falta costuma valer muito dinheiro: tem atividade em que o pró-labore no mínimo faz a empresa pagar mais que o dobro de imposto sobre o faturamento, e tem um teto de isenção do lucro que quase ninguém confere antes de fazer a transferência.
Aqui vai a conta inteira, com números fechados de 2026 para você repetir com os seus: quanto o pró-labore custa para você e para a empresa, por que a dobradinha com a distribuição de lucros paga menos imposto, qual é o limite dessa isenção e em que situação aumentar o pró-labore é justamente o que derruba a conta.
A regra de ouro: pró-labore paga o trabalho, lucro remunera o capital
Pró-labore é a remuneração do sócio que trabalha na empresa. Distribuição de lucros é o retorno de quem colocou dinheiro nela. São coisas diferentes, e a Receita trata cada uma de um jeito: sobre o pró-labore incidem INSS e imposto de renda, e sobre o lucro distribuído, em regra, não incide nada na pessoa física.
Daí sai a primeira consequência prática: o sócio que trabalha no negócio precisa ter pró-labore. Retirar tudo como lucro, sem remunerar o trabalho, é o roteiro clássico para a fiscalização entender que houve pagamento de salário disfarçado e cobrar o INSS atrasado com multa. Quem é MEI não tem essa preocupação, porque a figura nem existe por lá: o dono simplesmente retira o dinheiro, e a contribuição já vem dentro do boleto mensal, como mostra a calculadora do DAS MEI.
Quanto o pró-labore custa para você
São dois descontos, e eles se comportam de formas bem diferentes. O INSS é de 11% sobre o valor bruto, sempre, até o teto de contribuição de R$ 8.475,55. Acima disso o desconto não cresce mais: ele trava em R$ 932,31, e é por isso que a mordida percentual começa a cair em pró-labore alto.
O imposto de renda segue a tabela progressiva mensal, com a base já descontada do INSS (ou do desconto simplificado de R$ 607,20, quando este for maior). Por cima dela, desde janeiro de 2026, entra o redutor da Lei 15.270: quem recebe até R$ 5.000 por mês não paga IR na prática, e entre R$ 5.000 e R$ 7.350 a redução vai diminuindo até zerar. As faixas todas estão na página de tabelas do INSS e do IRRF.
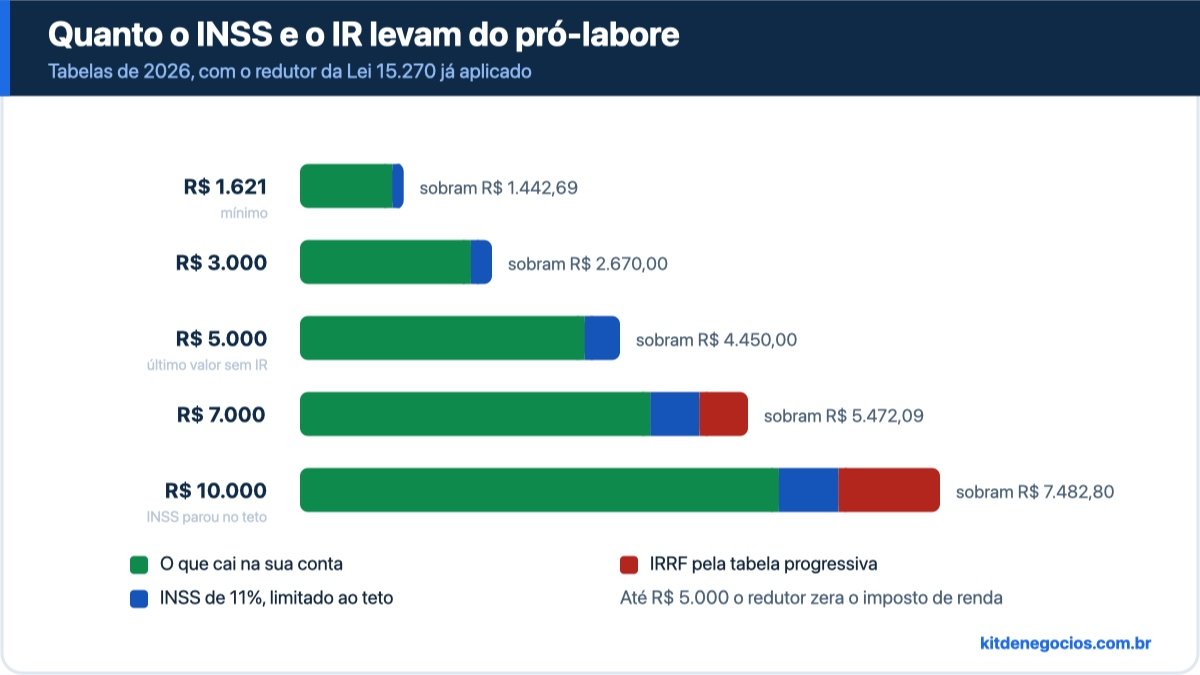
Em números: um pró-labore de R$ 3.000 deixa R$ 2.670 na sua conta, e o único desconto são os R$ 330 de INSS. Um de R$ 5.000 deixa R$ 4.450, ainda sem um centavo de IR. Já um de R$ 7.000 deixa R$ 5.472,09, porque entraram R$ 757,92 de imposto de renda no meio do caminho, e a carga total pulou de 11% para 21,8%. Em R$ 10.000, sobram R$ 7.482,80 e a carga chega a 25,2%. Você pode rodar o seu valor na calculadora de pró-labore, que aplica o redutor e o teto automaticamente.
Falta o lado da empresa, que muita gente esquece na hora de decidir. No Lucro Presumido, no Lucro Real e no anexo IV do Simples, a empresa paga mais 20% de INSS patronal sobre o pró-labore: os R$ 5.000 do sócio custam R$ 6.000 para o caixa. Nos anexos I, II, III e V do Simples, esse custo não existe, porque a contribuição patronal já está embutida na guia. É a mesma lógica que muda o custo de contratar funcionário, e que a calculadora de custo de funcionário destrincha.
A dobradinha que paga menos: pró-labore moderado mais lucro
Agora dá para ver por que a receita de bolo do começo existe. Imagine um estúdio de pilates no Simples (anexo III) faturando R$ 20.000 por mês, com a sócia querendo retirar R$ 9.000 mensais do negócio.
Rota 1, tudo como pró-labore. R$ 9.000 brutos, R$ 932,31 de INSS (já no teto) e R$ 1.309,88 de IR. Sobram R$ 6.757,80.
Rota 2, dividido. Pró-labore de R$ 3.000, com R$ 330 de INSS e nenhum imposto de renda, mais R$ 6.000 de lucro distribuído, isento. No bolso: R$ 8.670.
Mesmo dinheiro saindo da empresa, R$ 1.912,20 a mais por mês na conta da sócia, o que dá R$ 22.946 no ano. Nada disso é manobra: é a lei tratando trabalho e capital de formas diferentes. O que exige atenção é só o “moderado” do título. Pró-labore de R$ 500 com R$ 20 mil de lucro todo mês é o tipo de desproporção que chama fiscalização, e a defesa fica difícil quando o sócio é quem toca o negócio sozinho.
O teto de isenção do lucro que quase ninguém confere
Aqui mora a parte que o post médio sobre pró-labore não conta. A isenção do lucro distribuído por empresa do Simples não é ilimitada. Sem escrituração contábil completa, ela vale só até o resultado da aplicação dos percentuais de presunção sobre o faturamento, menos o IRPJ que já veio dentro do DAS. Os percentuais são 8% para comércio e indústria e 32% para a maior parte dos serviços.
No estúdio do exemplo, 32% de R$ 20.000 dá R$ 6.400 por mês de teto, e a distribuição de R$ 6.000 passa folgada. Numa loja com o mesmo faturamento, o teto seria de R$ 1.600, e distribuir R$ 6.000 por mês colocaria R$ 4.400 mensais como rendimento tributável na declaração da pessoa física. Faturamento igual, resultado completamente diferente.
A saída é conhecida e vale o custo em muitos casos: com escrituração contábil regular, feita mês a mês e não remontada em dezembro, o limite cai e todo o lucro apurado no balanço pode ser distribuído com isenção. Se a sua empresa distribui bem mais que a presunção, o honorário a mais do contador para manter a contabilidade completa costuma custar bem menos que o IR que ele evita.
Fator R: quando aumentar o pró-labore é que faz pagar menos
Existe um caso em que a receita de bolo se inverte por completo, e ele pega justamente as atividades intelectuais: consultoria, engenharia, publicidade, medicina, tecnologia. Essas atividades caem no anexo V do Simples, que começa em 15,5%, mas migram para o anexo III, que começa em 6%, quando a folha de pagamento dos últimos 12 meses (pró-labore incluído, com FGTS e INSS patronal quando houver) chega a 28% da receita do mesmo período. Esse é o fator R, e as duas tabelas estão lado a lado na tabela do Simples Nacional.
Uma consultoria faturando R$ 20.000 por mês, R$ 240 mil em 12 meses, paga 16,125% de alíquota efetiva no anexo V, ou seja, R$ 3.225 de DAS por mês. No anexo III, a efetiva cai para 7,3%, e o DAS vira R$ 1.460. São R$ 1.765 por mês de diferença numa empresa só, sem mudar nada no que ela vende.
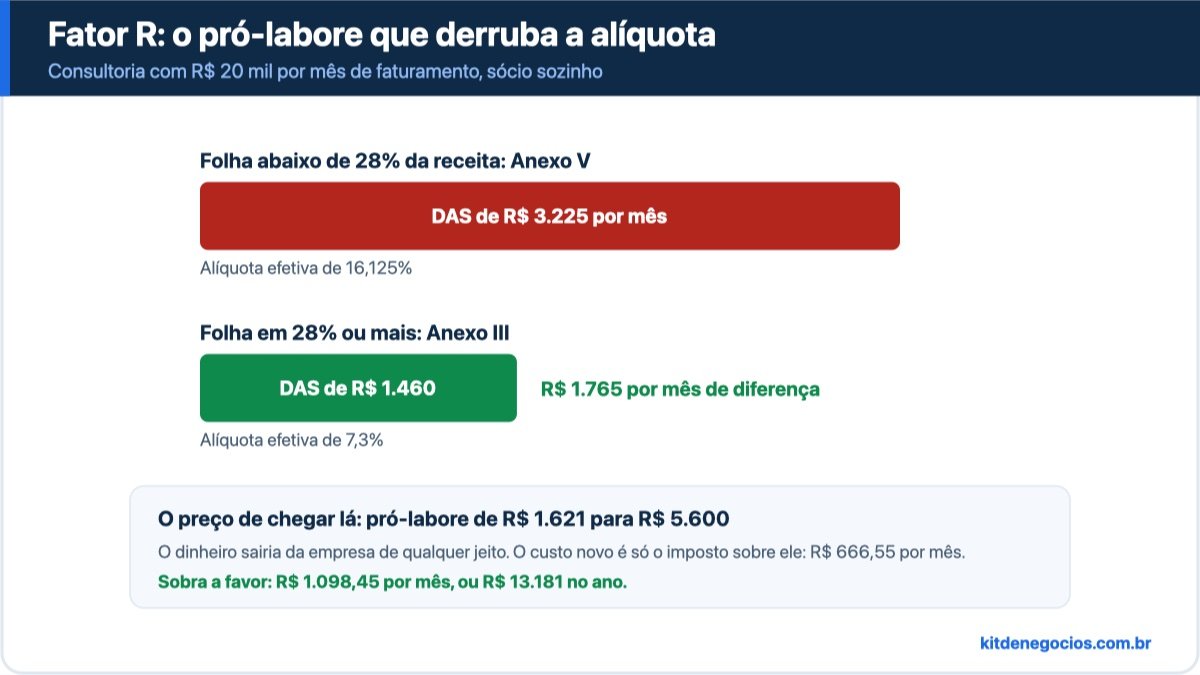
Para chegar nos 28%, o sócio precisa de uma folha de R$ 67.200 por ano, o que dá R$ 5.600 por mês de pró-labore. Saindo do mínimo de R$ 1.621, o imposto pessoal sobe de R$ 178,31 para R$ 844,86 por mês. O custo real do ajuste, então, é de R$ 666,55, e não os R$ 3.979 de aumento: esse dinheiro sairia da empresa como lucro de qualquer jeito, só mudou a porta. Contra R$ 1.765 de economia, sobram R$ 1.098,45 por mês a favor, R$ 13.181 no ano, mais um INSS bem maior na sua conta previdenciária.
Três avisos antes de sair mexendo. O fator R olha os últimos 12 meses, então a mudança não acontece no mês seguinte, e vale manter uma folga acima dos 28% para não oscilar de anexo a cada mês fraco. Se a empresa está no anexo IV ou fora do Simples, cada real de pró-labore carrega 20% de INSS patronal, e a conta muda de figura. E se o faturamento cai, a folha precisa cair junto, ou o pró-labore vira um custo fixo pesado num mês ruim: vale conferir o efeito disso na calculadora de ponto de equilíbrio.
Quando o pró-labore baixo demais sai caro
O INSS que você não paga é o benefício que você não recebe. Auxílio por incapacidade, salário-maternidade e aposentadoria saem da média das suas contribuições. Quem contribui pelo mínimo a vida inteira recebe o mínimo, e descobre isso no pior momento possível, que é justamente quando não pode trabalhar.
Renda que não existe no papel não financia nada. Aluguel, financiamento imobiliário e crédito com juro civilizado olham a sua renda comprovada. Distribuição de lucros até entra em algumas análises, mas com muito mais burocracia do que um informe de rendimentos com pró-labore.
Novidade de 2026 para quem distribui muito. A mesma Lei 15.270 que zerou o IR até R$ 5.000 criou uma retenção de 10% na fonte sobre lucros pagos por uma mesma empresa a uma mesma pessoa física acima de R$ 50 mil em um único mês. Está longe da realidade da maioria dos negócios pequenos, mas quem distribui em valores grandes ganhou um bom motivo para espalhar melhor os pagamentos ao longo do ano e conversar com o contador antes de fechar dezembro.
Um roteiro de cinco passos para definir o seu
1. Comece pelo piso. Não existe valor fixado em lei, mas a base mínima de contribuição do INSS é o salário mínimo, R$ 1.621 em 2026. Abaixo disso, a prática de mercado é não ir.
2. Veja se a sua atividade tem fator R. Se ela cai no anexo V, faça a conta dos 28% antes de qualquer outra coisa: é a decisão que mexe com mais dinheiro na lista.
3. Confira o teto da isenção do lucro. Multiplique o faturamento por 8% ou 32%, conforme a atividade, e veja se o que você quer distribuir cabe. Se não couber, contabilidade completa deixa de ser luxo.
4. Rode os dois cenários. O valor que você pensou e um degrau acima, na calculadora de pró-labore, olhando líquido e custo para a empresa. Se você vende serviço e ainda está definindo quanto precisa retirar por mês, a calculadora de valor da hora ajuda a chegar nesse número por outro caminho.
5. Revise uma vez por ano. O salário mínimo, o teto do INSS e as tabelas mudam em janeiro, e o seu faturamento muda o tempo todo. Pró-labore definido em 2023 e nunca mais olhado é decisão vencida.
Perguntas rápidas
Qual o valor mínimo do pró-labore em 2026?
A lei não fixa um valor, mas a base mínima de contribuição do INSS é o salário mínimo, R$ 1.621. Por isso a prática de mercado é nunca definir pró-labore abaixo disso quando o sócio trabalha na empresa.
Pró-labore de R$ 5.000 paga imposto de renda?
Na prática, não. O redutor da Lei 15.270 zera o IR de rendimentos mensais de até R$ 5.000 e vai diminuindo até R$ 7.350. O INSS de 11% continua valendo, então de R$ 5.000 sobram R$ 4.450.
Dá para tirar só lucro e não pagar pró-labore?
Para o sócio que apenas investiu e não trabalha no negócio, sim. Para quem toca a empresa, não: a Receita entende que há remuneração de trabalho e pode cobrar o INSS do período com multa e juros.
Quanto de lucro dá para distribuir isento?
Sem contabilidade completa, até 8% do faturamento no comércio e na indústria e 32% na maior parte dos serviços, descontado o IRPJ do DAS. Com escrituração contábil regular, todo o lucro apurado no balanço pode ser distribuído com isenção.
Aumentar o pró-labore sempre aumenta o imposto que eu pago?
Não. No fator R, subir o pró-labore até 28% da receita pode derrubar a alíquota do Simples do anexo V para o anexo III, e a economia no DAS costuma ser muito maior que o INSS e o IR a mais. Fora desse caso, o pró-labore maior realmente custa mais.
No fim, a pergunta certa não é “qual o menor pró-labore possível”, e sim “qual valor faz a conta fechar nos três lados”: o que cai na sua conta, o que a empresa paga de imposto e a proteção previdenciária que você quer ter. Abra a calculadora de pró-labore numa aba, teste dois ou três valores com os seus números e leve o resultado para o seu contador, que é quem conhece o seu contrato social e o histórico da empresa. Chegar na conversa com a conta pronta muda o nível dela. 💙
🧰 Ferramentas citadas neste post
Ver todas as ferramentas →📖 Do blog do Kit de Negócios
Ver todos os posts →
🚀 Para o seu negócio crescer


Links de afiliado: se você comprar por eles, o Kit de Negócios recebe uma comissão pequena, sem custo nenhum para você. É o que paga o site. 💙